330.26.51.53 это «Приборы и аппаратура для физического или химического анализа, не включенные в другие группировки» по Общероссийскому классификатору основных фондов ОК 013-2014 (СНС 2008), и это самый нижний уровень кода: дальше он не делится.
Своей амортизационной группы у кода нет. В Классификации основных средств (постановление Правительства РФ от 01.01.2002 № 1, действующая редакция от 18.11.2022) он встречается ровно два раза, и каждый раз с примечанием: третья группа (свыше 3 до 5 лет) отдана влагомерам газов, неводных жидкостей, твёрдых и сыпучих веществ, пятая (свыше 7 до 10 лет) — оборудованию технологическому специализированному для производства электротехнических изделий и материалов. Лабораторный анализатор не попадает ни в то, ни в другое примечание.
Значит, работает пункт 6 статьи 258 НК РФ: для видов основных средств, которые не указаны в амортизационных группах, срок полезного использования устанавливается налогоплательщиком в соответствии с техническими условиями или рекомендациями изготовителей, то есть по документации на конкретную модель.
Для анализатора это именно его код, а не чужой. Лабораторные анализаторы идут по ОКПД2 как 26.51.53.141 «Анализаторы для диагностики in vitro», то есть внутри той же группировки 26.51.53, и приписка 330 даёт как раз 330.26.51.53. Ветка 330.32.50 «Инструменты и оборудование медицинские», у которой группа в Классификации названа прямо, относится к другой технике: к хирургическому инструменту, медицинской мебели и стерилизаторам.
Что за код и что в него входит#
Код 330.26.51.53 расшифровывается как «Приборы и аппаратура для физического или химического анализа, не включенные в другие группировки», он взят из Общероссийского классификатора основных фондов ОК 013-2014 (СНС 2008), и в самом классификаторе это конечная позиция: подчинённых кодов у неё нет и делить её дальше не на что.
Читается код сверху вниз, и путь до него короткий. Первые три знака обозначают вид основных фондов, дальше идёт код продукции, и в сумме получается такая цепочка.
| Код | Наименование по ОК 013-2014 |
|---|---|
| 300.00.00.00 | Машины и оборудование, включая хозяйственный инвентарь, и другие объекты |
| 330.00.00.00.000 | Прочие машины и оборудование, включая хозяйственный инвентарь, и другие объекты |
| 330.26.51 | Оборудование для измерения, испытаний и навигации |
| 330.26.51.5 | Приборы для контроля прочих физических величин |
| 330.26.51.53 | Приборы и аппаратура для физического или химического анализа, не включенные в другие группировки |
* Наименования приведены дословно по ОК 013-2014 (СНС 2008) в редакции, действующей на сентябрь 2026 года.
Во введении к ОК 013-2014 структура кода описана прямо: она имеет вид XXX.XX.XX.XX.XXX, первые три знака соответствуют коду вида основных фондов, а последующие знаки соответствуют кодам из ОКПД2 и могут иметь длину от двух до девяти знаков в зависимости от длины кода в ОКПД2. То есть 330.26.51.53 читается как «прочие машины и оборудование, продукция вида 26.51.53», и наименование у обоих кодов дословно одно и то же.
Важная деталь, из-за которой начинается большая часть путаницы: ОКПД2 расписан подробнее, чем ОКОФ. Под 26.51.53 в классификаторе продукции лежит девять видов, один из них называется прямо «Анализаторы жидкостей», а лабораторные анализаторы сидят ступенью ниже, под кодом 26.51.53.141 «Анализаторы для диагностики in vitro».
| Код ОКПД2 | Наименование |
|---|---|
| 26.51.53.110 | Газоанализаторы или дымоанализаторы |
| 26.51.53.120 | Анализаторы жидкостей |
| 26.51.53.130 | Анализаторы аэрозолей, твёрдых и сыпучих веществ |
| 26.51.53.140 | Приборы универсальные для определения состава и физико-химических свойств газов, жидкостей и твёрдых веществ |
| 26.51.53.150 | Приборы и аппаратура для спектрального анализа, основанные на действии оптического излучения |
| 26.51.53.170 | Приборы и установки радиационные диагностические |
| 26.51.53.190 | Приборы и аппаратура для физического или химического анализа прочие, не включённые в другие группировки |
* Приведены семь видов из девяти; опущены 26.51.53.160 (экспонометры и приборы для измерения количества тепла, звука или света) и 26.51.53.180 (электронно-физические функциональные ядерные и радиоизотопные блоки и узлы). Дробление идёт и глубже: внутри 26.51.53.140 лежат 26.51.53.141 «Анализаторы для диагностики in vitro», 26.51.53.142 «Оборудование для диагностики ин витро» и 26.51.53.149. В ОКОФ ни одной из этих позиций нет: там ветка обрывается на 330.26.51.53.
Отсюда первый практический вывод, и он очень простой: в карточку основного средства девятизначный код продукции не переносится, ОКОФ его просто не знает, и приписать к 330.26.51.53 хвост «.120» нельзя, потому что учётный код заканчивается там же, где заканчивается сам классификатор.
Какой код у анализатора на практике#
Рассуждение о структуре кода стоит проверить на живом каталоге, иначе оно останется рассуждением. Мы прошли по своим карточкам, взяли снятый по ним код ОКПД2 и посмотрели, во что он превращается в ОКОФ и что говорит про получившийся код Классификация основных средств. Приборных классов оказалось три, и они дают три разных ответа.
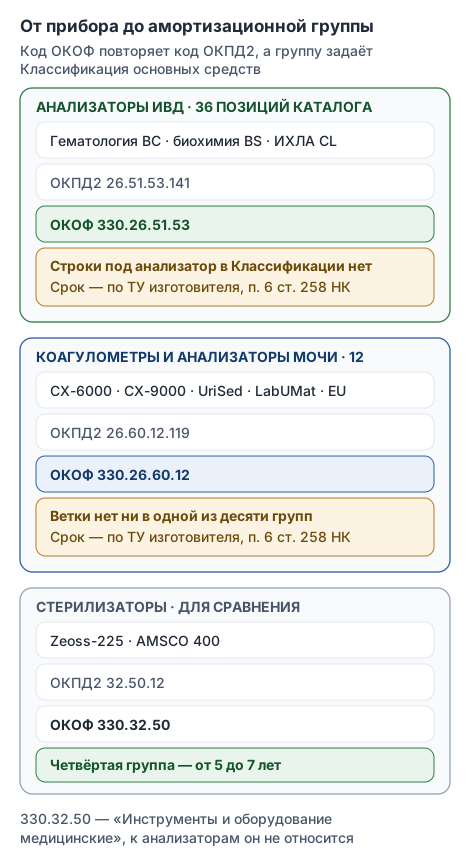
| Код ОКПД2 и его название | Код ОКОФ | Группа по Классификации | Что сюда попадает |
|---|---|---|---|
| 26.51.53.141 Анализаторы для диагностики in vitro | 330.26.51.53 | строки под анализатор нет | 36 карточек: гематология, биохимия, иммунохемилюминесценция, газы крови, лабораторные линии |
| 26.60.12.119 Аппараты электродиагностические прочие | 330.26.60.12 | кода 330.26.60 в Классификации нет вовсе | 12 карточек: коагулометры и анализаторы мочи |
| 32.50.12 Стерилизаторы хирургические или лабораторные | 330.32.50 | четвёртая, свыше 5 до 7 лет | 1 карточка: газовый стерилизатор |
* Коды ОКПД2 сняты по нашему каталогу 16 августа 2026 года по справочным сервисам, а не по Государственному реестру медицинских изделий: первоисточник в тот момент не открывался. Для документа заказчику код берут из записи реестра, здесь он приведён как рабочий ориентир. Наименования кодов ОКОФ и строки Классификации проверены по самим документам.
Из таблицы видно главное, и это меняет ответ, который часто дают по памяти. 330.26.51.53 это и есть код лабораторного анализатора, а не какой-то соседний: анализаторы для диагностики in vitro сидят в ОКПД2 внутри группировки 26.51.53, приписка 330 даёт ровно наш код, и именно у него в Классификации нет строки под анализатор. Ветка 330.32.50 «Инструменты и оборудование медицинские», у которой группа названа прямо и составляет 5–7 лет, к анализаторам отношения не имеет: в нашем каталоге по ней проходит один газовый стерилизатор, и ни один анализатор туда не попадает.
Объяснение вида «раз анализатор это медицинское изделие, значит он идёт по медицинской ветке 330.32.50 и получает четвёртую группу» проверки не выдерживает. Медицинское изделие в ОКПД2 не обязано лежать в классе 32.50: классы 26.51 и 26.60 тоже наполовину состоят из медицинских изделий, и именно там находятся анализаторы. Мы сами написали эту развилку в первой редакции статьи и убрали её после проверки по каталогу: удобного обходного пути к готовой амортизационной группе у анализатора нет.
Вторая строка таблицы заслуживает отдельного слова, потому что там дело обстоит ещё хуже, чем у нашего кода. Коагулометры и анализаторы мочи идут по ОКПД2 как аппараты электродиагностические, в ОКОФ им соответствует 330.26.60.12 «Аппараты электродиагностические, применяемые в медицинских целях», и в Классификации основных средств ветки 330.26.60 нет ни в одной из десяти групп: у 330.26.51.53 есть хотя бы две строки с примечаниями, а здесь нет ни одной. Порядок от этого не меняется, он тот же самый по пункту 6 статьи 258 НК РФ.
И честный хвост, без которого таблица выглядела бы полнее, чем она есть. У 17 позиций каталога кода в нашей таблице нет вовсе, и среди них есть анализаторы: старшие гематологические модели, анализатор гликированного гемоглобина, часть анализаторов мочи и стерилизаторы Steris. Мы их не достраивали по аналогии с соседями, потому что аналогия основанием не является, и по этим моделям код нужно снимать отдельно.
Все три строки таблицы показывают одно и то же: в ОКОФ код короче, чем в ОКПД2. Девятизначного 330.26.51.53.141 в классификаторе нет, 330.26.60.12.119 нет тоже (там есть только соседний 330.26.60.12.120), а у стерилизаторов отваливается не хвост, а целая ступень: подгруппы 330.32.50.12 в ОКОФ не существует, ближайший существующий уровень это 330.32.50 из двух групп знаков. Правило простое: берётся самый длинный код, который в ОКОФ реально есть, и достраивать его до длины ОКПД2 нельзя.
Амортизационная группа: что в Классификации#
Амортизационные группы задаёт не ОКОФ, а Классификация основных средств, утверждённая постановлением Правительства РФ от 01.01.2002 № 1. Мы прошли по действующей редакции целиком и выписали все строки, где встречается наш код и его соседи по ветке.
| Код ОКОФ | Группа и срок | Примечание в Классификации |
|---|---|---|
| 330.26.51.53 | Третья, свыше 3 до 5 лет | влагомеры газов, неводных жидкостей, твёрдых и сыпучих веществ |
| 330.26.51.53 | Пятая, свыше 7 до 10 лет | оборудование технологическое специализированное для производства электротехнических изделий и материалов |
| 330.26.51 | Четвёртая, свыше 5 до 7 лет | оборудование испытательное |
| 330.26.51 | Пятая, свыше 7 до 10 лет | оборудование лабораторное обогатительное; приборы для научных исследований |
| 330.26.51.66 | Третья, свыше 3 до 5 лет | кроме основных средств, включённых в другие группы |
| 330.32.50 | Четвёртая, свыше 5 до 7 лет | кроме оборудования для производства изделий медицинской техники и протезной промышленности |
| 330.32.50.50 | Четвёртая, свыше 5 до 7 лет | оборудование медицинское и хирургическое |
* Выписано из Классификации основных средств (постановление Правительства РФ от 01.01.2002 № 1) в редакции от 18.11.2022. Примечания приведены дословно: именно они, а не наименование кода, решают, попадает объект в группу или нет.
Колонка «Примечание» в Классификации работает как ограничение: в третью группу по коду 330.26.51.53 попадают не все приборы физико-химического анализа, а только влагомеры газов, неводных жидкостей, твёрдых и сыпучих веществ. Гематологический или биохимический анализатор влагомером не является, к производству электротехнических изделий отношения тоже не имеет, и поэтому ни в третью, ни в пятую группу по этому коду он не встаёт. Это ровно то место, где чаще всего ошибаются: берут первую попавшуюся строку с нужным кодом и переписывают из неё группу, не читая примечания.
Есть и более крупный факт, который стоит проверить самостоятельно, он проверяется поиском по тексту за минуту. Слово «анализатор» в Классификации основных средств не встречается ни разу, и в самом ОК 013-2014 на все его позиции его тоже нет ни одного. Единственное «лабораторное оборудование», названное в Классификации по коду 330.26.51, это оборудование лабораторное обогатительное, то есть техника для обогащения полезных ископаемых, и к клинико-диагностической лаборатории она отношения не имеет.
Что в итоге ставить в карточку основного средства? Строки 330.32.50 и 330.32.50.50 в таблице выше приведены не как запасной вариант для анализатора, а чтобы показать разницу: по ним идёт медицинская техника класса 32.50, и у неё группа названа прямо, а у анализатора код другой и строки под него нет. Поэтому подобрать анализатору готовую строку не получится, и дальше работает уже Налоговый кодекс.
Срок полезного использования#
Порядок задан двумя пунктами статьи 258 Налогового кодекса, и они дополняют друг друга. Пункт 1 говорит, что срок полезного использования определяется налогоплательщиком самостоятельно на дату ввода объекта в эксплуатацию с учётом классификации основных средств, утверждаемой Правительством. Пункт 6 закрывает случай, когда классификация молчит: для тех видов основных средств, которые не указаны в амортизационных группах, срок полезного использования устанавливается налогоплательщиком в соответствии с техническими условиями или рекомендациями изготовителей.
Сначала проверяется, есть ли в Классификации строка именно под ваш объект: совпасть должны и код, и примечание. Если такой строки нет, срок берётся из технических условий или рекомендаций изготовителя, то есть из руководства по эксплуатации, паспорта или регистрационного досье на конкретную модель. Основание оформляется письменно, потому что самостоятельно установленный срок нужно будет объяснить, и удобнее сделать это один раз при вводе в эксплуатацию, чем через два года по запросу проверяющих.
Полезно помнить и нижнюю границу, с которой вообще начинается разговор об амортизации. По пункту 1 статьи 256 НК РФ амортизируемым признаётся имущество со сроком полезного использования более 12 месяцев и первоначальной стоимостью более 100 000 рублей. Для лабораторной техники эта граница проходится с большим запасом: в нашем каталоге 47 анализаторов, и самый доступный из них, полуавтоматический биохимический Mindray BA-88A, стоит 271 000 ₽, то есть дороже порога почти в три раза. Расходники и реагенты, наоборот, в амортизируемое имущество не попадают никогда и списываются как материальные запасы, поэтому код ОКОФ им не нужен вовсе.
Порог в 100 000 рублей и амортизационные группы это налоговый учёт по главе 25 НК РФ. В бухгалтерском учёте лимит стоимости организация устанавливает сама в учётной политике, а срок полезного использования определяет исходя из ожидаемого срока эксплуатации, и совпадать с налоговым он не обязан. Государственные и муниципальные учреждения ведут учёт по своим федеральным стандартам, и там код ОКОФ нужен ещё и для выбора счёта аналитического учёта. Мы описываем логику, а решение по конкретному объекту всё равно принимает бухгалтерия учреждения.
ОКОФ, ОКПД2 и КТРУ#
Три классификатора выглядят одинаково, все три записываются числами через точки, и поэтому их регулярно принимают за один. Отвечают они на разные вопросы и живут на разных этапах.
| Классификатор | На какой вопрос отвечает | Когда нужен |
|---|---|---|
| ОКПД2 | Что это за продукция | План-график, извещение, обоснование начальной цены |
| КТРУ | Какими характеристиками её описывать | Описание объекта закупки, если позиция каталога есть |
| ОКОФ | Как учесть прибор, который уже поставлен | Постановка на баланс, амортизация |
* Порядок закупочных этапов, правила работы с позицией каталога и разбор расхождений между источниками кода вынесены на отдельную страницу, здесь дана только та часть, которая нужна для учёта.
Разница по существу одна: ОКПД2 и КТРУ работают до поставки, ОКОФ после неё. В плане-графике и в извещении код ОКОФ не указывается вообще, и требовать его от поставщика на этапе закупки не нужно, а вот код ОКПД2 попросить полезно, потому что именно из него потом получается ОКОФ. Подробный разбор двух закупочных классификаторов, включая порядок применения позиции каталога и что делать при расхождении источников, лежит в отдельном материале: КТРУ и ОКПД2 для лабораторного оборудования.
Официальный переходный ключ у ОКОФ есть, но он не тот, о котором обычно спрашивают: приказом Росстандарта от 21.04.2016 № 458 утверждены прямой и обратный переходные ключи между редакциями ОК 013-94 и ОК 013-2014 (СНС 2008), то есть между старым и новым ОКОФ. Отдельного утверждённого ключа «ОКОФ в ОКПД2» не существует, и он не нужен: связь между ними заложена в самой структуре кода, что и записано во введении к ОК 013-2014. Таблицы соответствия, которые предлагают справочные сайты, это их собственная работа, а не нормативный документ, и ссылаться на них в обосновании не стоит.
Как определить код для анализатора#
Порядок опирается на документы, которые у заказчика уже есть или добываются за несколько минут, и идёт он от продукции к фондам, а не наоборот.
- Взять код ОКПД2 из регистрационного удостоверения. Запись Государственного реестра медицинских изделий привязывает код к конкретному изделию конкретного производителя, и это самая надёжная отправная точка. Как найти и прочитать запись реестра, разобрано в материале про проверку регистрационного удостоверения, а саму запись открывает поиск по реестру.
- Приписать к нему префикс 330 и найти получившийся код в ОК 013-2014. Код 26.51.53.141 даёт 330.26.51.53, код 26.60.12.119 даёт 330.26.60.12, код 32.50.12 даёт 330.32.50. Если получившегося кода в классификаторе нет, он укорачивается до ближайшего вышестоящего уровня, который там есть, и это нормальный, а не исключительный случай.
- Проверить длину. ОКОФ короче ОКПД2, и девятизначный код продукции в него чаще всего не переносится: у 330.26.51.53 подчинённых позиций нет совсем, у 330.32.50 они есть и доходят до девяти знаков. Достраивать код до нужной длины самостоятельно нельзя, в ОКОФ есть только то, что в нём написано.
- Найти получившийся код в Классификации основных средств и прочитать примечание. Совпадения одного кода мало: строка применяется целиком вместе с примечанием, и если примечание описывает другой объект, строка не ваша.
- Если подходящей строки нет, взять срок из документации изготовителя по пункту 6 статьи 258 НК РФ и оформить основание письменно, приложив копию страницы руководства или паспорта.
Что у нас выходит по факту. Мы поставляем 47 моделей анализаторов, от полуавтоматического Mindray BA-88A до автоматических линий, и ни одна из них не названа в Классификации основных средств своим именем, потому что слова «анализатор» там нет вообще. Поэтому вопрос об амортизационной группе почти никогда не закрывается ссылкой на строку классификации, и закрывается он документами на конкретную модель. Копии регистрационных удостоверений и руководство по эксплуатации мы прикладываем к поставке, и именно из них бухгалтерия берёт основание для срока; сами коды за заказчика мы не проставляем, потому что решение об отнесении объекта к группе принимает он.
Код из карточки основного средства соседнего учреждения: там мог стоять другой прибор, другая комплектация или просто неисправленная ошибка. Код по старому ОКОФ ОК 013-94 без перевода через переходный ключ: классификатор заменён с 1 января 2017 года, и девятизначные коды прежнего образца в новый не переносятся напрямую. И справочный сайт с готовым ответом «такая-то группа» без указания примечания: именно примечание и решает дело, а в кратких таблицах его обычно нет.