Что такое лизинг и зачем он в медицине#
Лизинг: это финансовая аренда. Лизинговая компания покупает оборудование, которое выбрал заказчик, и передаёт его в пользование за периодические платежи. По окончании срока прибор обычно переходит в собственность пользователя по остаточной, часто символической стоимости.
Экономический смысл прост: анализатор стоит миллионы, а лизинг разбивает эту сумму на годы. Учреждение получает работающее оборудование сразу, а расплачивается постепенно из текущих поступлений. За это платят надбавку: лизинговые платежи в сумме заметно превышают цену прибора.
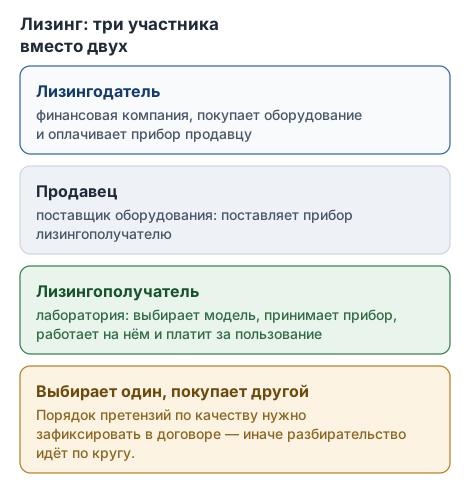
В обычной закупке стороны две: заказчик и поставщик. В лизинге их три: лизингополучатель (учреждение), лизингодатель (финансовая компания) и продавец (поставщик оборудования). Оборудование выбирает и принимает лизингополучатель, а покупает и оплачивает лизингодатель. Из этой конструкции следует всё остальное, включая порядок предъявления претензий по качеству и вопрос о том, у кого прибор стоит на балансе.
Для лабораторного оборудования лизинг применяют реже, чем для транспорта или строительной техники. Причина в экономике, не в запретах: анализатор без реагентов не работает: расходники: статья отдельная и куда более крупная за весь срок службы. Поэтому решение о лизинге стоит принимать вместе с расчётом стоимости владения, отдельно от него оно бессмысленно.
Лизинг, аренда и рассрочка: чем различаются#
Три модели, которые в разговоре часто называют одним словом «взять в рассрочку», хотя правовые последствия у них разные.
| Признак | Лизинг | Аренда | Рассрочка |
|---|---|---|---|
| Кто выбирает оборудование | Пользователь | Из наличия у арендодателя | Покупатель |
| Переход в собственность | Обычно да | Нет | Да |
| Кто покупает прибор | Лизингодатель | Арендодатель заранее | Покупатель |
| Надбавка к цене | Есть | Заложена в платежи | Обычно есть |
| Срок | Годы | От месяцев | Обычно короче |
* Таблица описывает типовые конструкции. Конкретные условия определяются договором, и встречаются смешанные варианты, например аренда с правом выкупа, которая по своей конструкции ближе к лизингу.
Практическая разница для лаборатории в том, что остаётся на руках в конце. Аренда заканчивается возвратом прибора: платежи ушли, оборудования нет. Лизинг и рассрочка заканчиваются собственностью. Если анализатор нужен надолго, аренда почти всегда проигрывает, кроме случаев, когда прибор нужен временно: на период ремонта, на пиковую нагрузку, на пилотный проект.
Почему для бюджетного учреждения вопрос сложнее#
Здесь начинается главное. Для коммерческой лаборатории лизинг: обычный финансовый инструмент. Для государственного или муниципального учреждения он упирается в правила закупок и бюджетного законодательства, и практика тут неоднородна.
Договор лизинга для учреждения: конструкция на стыке гражданского, бюджетного и закупочного права. Позиции контролирующих органов по отдельным вопросам расходятся, а практика меняется. Материал ниже описывает вопросы, которые нужно задать, готовых ответов он не даёт: решение принимается по вашей ситуации, с учётом типа учреждения, источника финансирования и действующей редакции норм.
Что предстоит проверить
- Допускает ли учредительный документ и порядок финансирования принятие долгосрочных обязательств такого рода
- Есть ли источник на весь срок договора: обязательства растянуты на годы, а лимиты доводятся на период
- Как проводится процедура. Предмет закупки здесь шире, чем «прибор»: это финансовая услуга вместе с поставкой, и описание объекта закупки строится иначе, чем в обычном техническом задании на анализатор
- Как считается начальная цена: она включает не только стоимость оборудования, но и вознаграждение лизингодателя за весь срок
- Что происходит при недофинансировании в одном из годов: последствия для учреждения нужно понимать до подписания
Средства ОМС: что тариф разрешает прямо
Для лаборатории, работающей в системе обязательного медицинского страхования, вопрос сужается до одной строки в тарифном соглашении. Структура тарифа перечисляет статьи расходов, которые фонд покрывает, и среди них прямо названа арендная плата и финансовая аренда, то есть лизинг, включая выкуп предмета лизинга. Рядом с ней стоят реактивы и химикаты, расходные материалы и работы по содержанию имущества вместе с техническим обслуживанием и ремонтом основных средств (то есть сервисный контракт тариф тоже покрывает, и это снимает частое возражение про обслуживание).
Там же задан потолок на прямую покупку: за счёт средств ОМС допускается приобретение основных средств стоимостью до 400 тысяч рублей за единицу, а медицинских изделий, используемых для проведения медицинских вмешательств, лабораторных и инструментальных исследований, — до 1 млн рублей за единицу, при условии что у организации нет непогашенной в течение трёх месяцев кредиторской задолженности.
Прибор дешевле миллиона учреждение покупает средствами ОМС напрямую, и лизинг ему для этого не нужен вовсе. Прибор дороже миллиона купить этими деньгами единовременно нельзя, и вот тут лизинг оказывается не удобством, а единственным законным путём, потому что лизинговые платежи с последующим выкупом тариф покрывает наравне с реагентами.
На лабораторной технике граница видна особенно наглядно: гематологические анализаторы класса 3-diff стоят от 428 до 537 тысяч рублей и проходят по лимиту все, а ни один пятидиффный в него не укладывается, и ближайшему, BC-5150, не хватает 190 тысяч при цене 1 190 000 рублей, а подробный разбор с ценами по всей линейке есть в статье как выбрать гематологический анализатор.
Оговорка, без которой этот раздел вводит в заблуждение: структура тарифа и предельные суммы устанавливаются тарифным соглашением конкретного региона на конкретный год. Приведённые пределы взяты из соглашения в сфере ОМС Волгоградской области на 2026 год (400 тысяч на основные средства и 1 млн на медизделия для лабораторных исследований), в другом субъекте и в другом году формулировки отличаются, и проверять нужно действующее соглашение своего территориального фонда, потому что расхождения между регионами бывают очень заметные.
Медицинское изделие должно иметь действующее регистрационное удостоверение независимо от способа приобретения. Лизинговая схема не отменяет ни этого требования, ни необходимости поверки средств измерений, ни правил ввода в эксплуатацию.
Баланс, амортизация и учёт#
Вопрос, который решают до подписания: у кого предмет лизинга числится и кто начисляет амортизацию. От ответа зависят отчётность, налоги и порядок обслуживания.
Договор может предусматривать учёт как на стороне лизингодателя, так и на стороне лизингополучателя, и это условие прямо влияет на бухгалтерию учреждения. Для планирования полезно знать заранее, в какую амортизационную группу попадёт прибор и какой срок полезного использования будет установлен: это определяется по классификации основных средств и связано с кодом ОКОФ, о котором подробно рассказано в разборе классификаторов.
Лизинг на пять лет для анализатора, который прослужит десять: конструкция разумная. А вот лизинг на пять лет для прибора, который морально устареет за четыре, вынуждает доплачивать за оборудование, которое уже нужно менять. Сопоставлять эти сроки нужно до подписания, ориентироваться лучше на реальный горизонт, чем на паспортный ресурс: важно, как быстро в вашем сегменте меняются требования к исследованиям и появляется несовместимость с новыми методиками.
Риск гибели прибора и зачем страхование
Пункт, который выглядит формальностью до того момента, когда он срабатывает. В лизинге риск случайной гибели или повреждения предмета обычно переходит к лизингополучателю с момента приёмки, если договор не устанавливает иного. Следствие неочевидное и неприятное: если прибор погиб (пожар, залив, скачок напряжения), обязанность платить лизинговые платежи никуда не исчезает. Оборудования нет, а график остался.
Страхование в таких сделках закрывает конкретный риск, это не факультативная опция. Читать в договоре нужно три вещи: кто выступает страхователем и платит премию, кто получает возмещение и покрывает ли полис реальный набор угроз для лабораторного помещения. Стоимость страхования за весь срок стоит сразу добавить в расчёт переплаты, иначе сравнение с прямой покупкой выйдет неполным.
Ещё один практический момент: кто отвечает за обслуживание и ремонт в течение срока. Договоры распределяют это по-разному, и расходы на сервис за пять лет способны заметно изменить итоговую экономику. Условие о сервисе стоит читать так же внимательно, как график платежей.
Как считать: переплата и стоимость одного теста#
Сравнивать лизинг с прямой покупкой по одному лишь размеру ежемесячного платежа бессмысленно. Считать нужно две величины: общую переплату и то, во что обходится один выполненный тест.
Что входит в расчёт
- Сумма всех платежей за срок плюс выкупная стоимость: это полная цена приобретения
- Разница с ценой прямой покупки, собственно переплата за рассроченность
- Реагенты и расходные материалы за тот же период. Для лабораторного оборудования это обычно больше, чем сам прибор, и именно здесь решается экономика
- Контроли и калибраторы: при ежедневном контроле качества это заметная постоянная статья
- Сервис и поверка за весь срок
- Плановый поток проб, знаменатель, на который всё это делится
Не «сколько мы переплатим», а «что мы получим за эту переплату». Если лизинг позволяет запустить исследования на два года раньше, чем накопление на прямую покупку, эти два года работы могут стоить дороже переплаты. Если же прибор просто заменяет работающий, а срочности нет, переплата ничем не компенсируется. Развёрнутый расчёт по потоку проб и стоимости теста разобран в калькуляторе подбора анализатора.
Часть расходов не зависит от выбранной схемы и потому из сравнения выпадает: реагенты, контроли, поверка и обучение персонала будут одинаковы и при покупке, и при лизинге. Включать их в расчёт стоимости владения нужно, но для сравнения вариантов между собой они бесполезны: различаются только цена самого прибора, надбавка за рассроченность и распределение сервисных обязательств. На этих трёх позициях и стоит сосредоточить сравнение.
Полезно сделать и обратную прикидку: разделить переплату на плановое число исследований за срок договора. Получится надбавка к себестоимости одного теста: величину легко сопоставить с тарифом и понять, выдерживает ли её экономика лаборатории.
Альтернативы: что сравнивать с лизингом#
Лизинг: не единственный способ получить оборудование без единовременной оплаты, и для лабораторной техники он часто не лучший.
🟡 Когда лизинг уместен
- Прибор нужен в собственность и надолго
- Есть устойчивый источник платежей на весь срок
- Задержка запуска исследований дороже переплаты
- Открытая система: реагенты закупаются конкурентно
🔴 Когда стоит поискать другое
- Поток проб небольшой и неустойчивый
- Прибор морально устареет раньше конца срока
- Финансирование на годы вперёд не гарантировано
- Закрытая система: реагенты и так дороги
Основная альтернатива для лабораторий: реагентная схема. Анализатор передаётся в безвозмездное пользование, а учреждение закупает только расходники. Капитальных затрат нет вовсе: обязательство выражено в закупке реагентов, денежных платежей за прибор здесь нет. Взамен оборудование остаётся в чужой собственности, а круг поставщиков расходников оказывается фактически определён заранее.
Trade-in: зачёт старого прибора
Отдельная конструкция, которую часто упоминают рядом с лизингом и рассрочкой: старый анализатор сдаётся поставщику, его оценённая стоимость идёт в зачёт цены нового. Для коммерческой лаборатории это простая сделка, снижающая единовременные затраты и заодно решающая вопрос с вывозом отслужившего оборудования.
Для учреждения всё сложнее: сложность лежит в процедуре выбытия имущества, продажа сама по себе устроена проще. Прибор числится в составе основных средств, и прежде чем он куда-то денется, нужно провести списание или реализацию по установленному порядку: с оценкой, решением уполномоченного органа и оформлением. Порядок зависит от типа учреждения и от того, кому принадлежит имущество, и зачесть стоимость старого прибора в счёт нового напрямую, минуя эти шаги, нельзя.
Даже когда выбытие оформлено, зачёт стоимости старого прибора в цене нового не всегда возможно провести в рамках одной закупки: приобретение и реализация имущества считаются операциями встречными, объединение их в один контракт требует проверки. Чаще это оформляется двумя независимыми процедурами, и тогда «скидка по trade-in» превращается в отдельную продажу с поступлением средств по своим правилам. Выяснять это стоит до того, как оценка старого прибора войдёт в расчёт бюджета закупки.
Практический вывод: для коммерческой организации trade-in работает как обычный инструмент. Для бюджетного учреждения он тоже реализуем, но требует заранее продуманной последовательности действий, и вот к этому мы и подошли. Планировать его как готовую скидку в момент подготовки извещения значит готовить себе неприятный сюрприз на этапе согласования.
Третий вариант, прямая покупка с рассрочкой платежа по контракту, если это допустимо в вашей процедуре. Он проще лизинга по конструкции: сторон две, прибор сразу ваш, отдельного лизингодателя нет. Условия рассрочки при этом ограничены готовностью поставщика, и длинных сроков там обычно не бывает.